SK하이닉스가 미국 자회사 솔리다임의 기업공개(IPO) 및 프리 IPO 추진 검토를 전격 중단한다고 공식 발표했습니다.
지난 8월 미국 나스닥 상장 준비 사실이 전해진 지 석 달도 채 되지 않아 나온 반전 결정입니다. AI 데이터센터 발 고용량 eSSD(기업용 SSD) 시장에서 극적인 실적 턴어라운드를 일궈내며 기대를 모았던 솔리다임의 상장이 전격 보류되면서 시장의 셈법도 숨 가쁘게 엇갈리고 있습니다.
출퇴근길 투자자들이 가장 궁금해할 대목은 분명합니다. 과연 이 결정이 내 계좌에 ‘호재’일지, 아니면 자금 조달에 제동이 걸린 ‘악재’일지 그 이면의 구조를 짚어보겠습니다.
1. 멈춰 선 쪼개기 상장, 주주가치 훼손 공포는 일단 차단됐다
이번 결정의 가장 직접적인 배경은 국내 투자자들의 거센 반발과 당국의 중복상장 규제 압박입니다.
솔리다임은 인텔의 낸드플래시 사업부를 인수해 설립된 회사입니다. 수년간 이어진 적자의 터널을 SK하이닉스 본사와 기존 주주들이 감내해 왔는데, 이제 막 AI 특수로 eSSD 열매를 맺으려 하자 미국 증시에 따로 떼어내 상장한다는 소식이 전해졌던 것이죠.
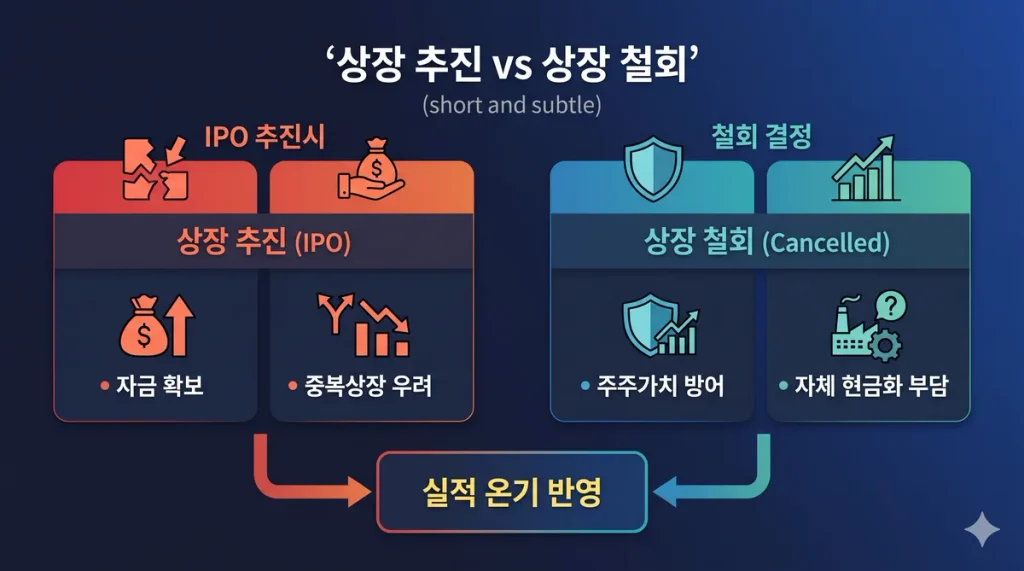
시장은 즉각 ‘지주사-SK스퀘어-SK하이닉스-솔리다임’으로 이어지는 기형적 중복상장(더블 카운팅) 리스크에 주목했습니다. 알짜 자회사가 따로 상장하면 모회사의 기업가치는 필연적으로 디스카운트(할인)를 받기 때문입니다. 실제로 상장설이 나온 직후 SK하이닉스 주가는 큰 폭의 조정을 겪기도 했습니다.
결과적으로 이번 IPO 중단은 국내 소액주주들의 지분 가치 희석과 지주사 할인 공포를 확실하게 틀어막았다는 점에서 단기 심리적 방어막이자 뚜렷한 주주환원적 신호로 읽힙니다.
2. 남겨진 과제: AI 팹 증설 비용, 본체 현금흐름으로 감당할 수 있을까?
하지만 주주들의 안도감 뒤편에는 만만치 않은 경제적 청구서가 남아 있습니다. 바로 ‘설비투자(CAPEX) 재원 조달’ 문제입니다.
당초 SK하이닉스가 솔리다임 나스닥 상장을 타진했던 핵심 명분은 AI 메모리 폭증에 대응하기 위한 미국 현지 신규 생산시설 확보였습니다. 외부 자본을 유치해 미국 팹 증설 비용을 충당하고, 본사의 연결 현금흐름 부담을 덜어내 HBM 설비 투자와 주주환원을 병행하겠다는 전략이었죠.
그러나 상장이 무산되면서 솔리다임의 생산능력 확충 비용은 고스란히 SK하이닉스 본체의 자체 영업현금흐름이나 차입금으로 풀어내야 하는 상황이 되었습니다.
- 기회 요인: 낸드 업황 회복과 초고용량 eSSD 독점력으로 솔리다임 자체 현금 창출 능력이 빠르게 올라오고 있다는 점.
- 리스크 요인: HBM 증설과 용인 반도체 클러스터 투자 등 대규모 CAPEX 지출이 예정된 상황에서 본사의 현금흐름 여력이 다소 빡빡해질 수 있다는 점.
3. 직장인 투자자가 주목해야 할 ‘실전 체크포인트’
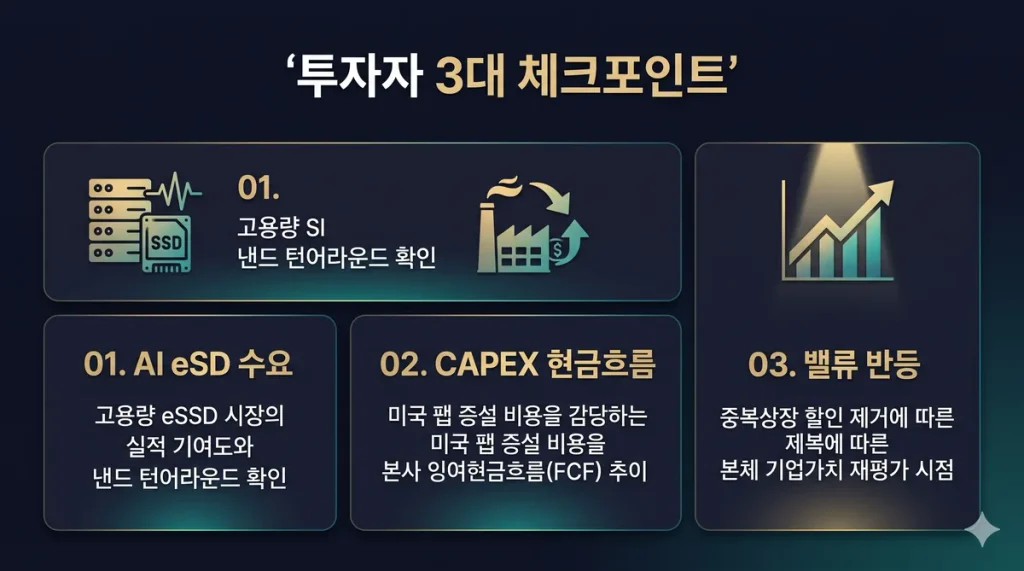
노이즈가 걷힌 지금, 우리가 주목해야 할 본질은 ‘상장 이벤트’가 아니라 ‘실적의 귀속’입니다.
- eSSD 영업이익의 100% 온기 반영만약 상장되었다면 외부 투자자들과 나눠 가져야 했을 솔리다임의 미래 순이익이 SK하이닉스 연결 장부에 100% 온전히 남게 됩니다. AI 서버용 60TB 이상 초고용량 QLC eSSD의 마진율이 유지된다면, 중복상장 할인 없이 실적 펀더멘털로 주가를 끌어올릴 수 있는 기틀이 마련된 셈입니다.
- 차입 구조와 잉여현금흐름(FCF) 추이외부 증자 대신 어떤 금융 조달(회사채 발행, 신디케이트 론 등) 방식을 택할지 확인해야 합니다. 본사의 잉여현금흐름이 무리하게 훼손되지 않는 범위 내에서 투자가 집행되는지가 향후 배당 및 자사주 매입 정책의 기준점이 됩니다.
결국 ‘쪼개기 상장 철회’라는 약속을 지킨 만큼, 이제 시장의 시선은 솔리다임의 폭발적인 성장이 SK하이닉스 주당순이익(EPS) 성폭으로 얼마나 투명하게 증명되는가로 옮겨가고 있습니다.
(출처: 금융감독원 전자공시시스템(DART), SK하이닉스 뉴스룸 공식 발표 자료 종합)